 OSIRIS
 Distributeurs automatiques : l’Afrique amorce le virage de l’as-a-service pour moderniser son secteur bancaire
mercredi 27 mai 2026
Le modèle d’automates as-a-service apporte une nouvelle vision de la gestion des guichets automatiques en Afrique, permettant aux banques de surmonter les risques technologiques et financiers afin d’accélérer l’inclusion financière grâce à une externalisation complète de leurs parcs.
L’univers bancaire africain évolue. Portés par une exigence accrue de modernité et de connectivité, des distributeurs automatiques en mode as-a-service, dits de dernière génération, émergent désormais sur le continent. Ainsi, d’ici la fin de l’année 2026, un niveau de prestation identique à celui des smartphones devrait voir le jour sur ces terminaux. Outre le retrait d’argent, la consultation de solde, les dépôts de chèques et de cash, les usagers pourront, par exemple, payer un ticket de concert directement depuis l’écran d’un guichet automatique bancaire (GAB). En somme, cette intégration technologique permettra d’exécuter des opérations complexes, répondant ainsi précisément aux attentes de flexibilité des consommateurs.
Pourtant, la gestion traditionnelle d’un parc de distributeurs représente un défi titanesque pour les banques de la région. Aujourd’hui, maintenir un réseau d’automates performant expose les établissements à des risques technologique, financier, humain et réglementaire. Sur le plan de la sécurité, d’une part, la recrudescence des cyberattaques exige des mises à jour logicielles incessantes sur des objets financiers hautement sensibles. D’autre part, la gestion fine de la monétique requiert des compétences extrêmement rares sur le marché de l’emploi.
Parallèlement, la pression réglementaire s’intensifie de jour en jour. Les banques centrales imposent désormais des normes de conformité strictes pour préserver la confiance dans l’écosystème. Dès lors, le non-respect des directives, telles que la norme PCI DSS, ou le retard dans le déploiement des innovations techniques exposent les banques au risque de perdre leur compétitivité face à une concurrence de plus en plus agile. Enfin, l’achat en propre d’équipements immobilise d’importants capitaux, pénalisant lourdement la gestion courante du cash-flow.
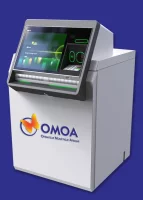
C’est précisément dans ce contexte crucial que des plateformes innovantes de services unifiés font leur apparition. C’est le cas, par exemple, du modèle ATMaaS (ATM as a Service) que le groupe OMOA a présenté à la presse le 26 mai à Abidjan.
Seule entreprise à opérer en Afrique subsaharienne en tant qu’opérateur de système de paiement (payment system operator), ce groupe développe un concept calqué sur le modèle du logiciel en tant que service (SaaS). Grâce à ses partenaires stratégiques – NCR pour la construction des automates et Thales pour sécuriser les flux de données –, cette convergence technologique permet aux banques de louer une prestation globale de GAB. Cette formule inclut le hardware, le software et la maintenance, évitant ainsi d’investir initialement dans l’acquisition d’une infrastructure lourde (zéro CAPEX).
« Les partenaires qui ont choisi ce leasing ont gagné ce qu’on appelle la tranquillité d’esprit. Et la tranquillité d’esprit en monétique, ça n’a pas de prix », déclare Ibrahim Dosso, directeur stratégie & commercial du Groupe OMOA.
De fait, contrairement à certaines banques qui s’enlisent pendant des années dans la modification lourde de leur commutateur (switch) monétique pour intégrer de nouvelles fonctions, la solution d’OMOA s’interconnecte directement avec le Core banking system de l’institution. Selon Ibrahim Dosso, ce choix architectural permet d’aller beaucoup plus vite pour déployer des services à forte valeur ajoutée comme le Forex (change de devises).
En outre, la plateforme intègre la supervision obligatoire dictée par la BCEAO. L’opérateur surveille en temps réel le taux de disponibilité des machines et les seuils critiques de cash, collaborant directement avec les transporteurs de fonds pour éviter le syndrome des guichets vides en fin de mois. De surcroît, le service prend en charge la gestion des litiges grâce à l’analyse automatique du journal électronique et des caméras dissimulées directement dans le GAB.
Au demeurant, le passage aux modèles as-a-service engendre des bénéfices immédiats pour les consommateurs et pour l’économie globale. Bart Willems, directeur général du groupe, explique qu’un maillage territorial accru des GAB résout un problème quotidien pour les populations, qui doivent souvent parcourir de longues distances pour trouver un appareil disponible et fonctionnel.
Il ajoute, concernant l’inclusion financière, que la région est l’une des rares dans le monde où il y a autant de cash en circulation. « Le taux de bancarisation s’établit entre 20 et 25 %. Par ailleurs, on voit qu’il y a vraiment des gens qui veulent pouvoir déposer de l’argent sans faire la queue à un guichet d’agence. »
En tant qu’opérateur technique d’un écosystème interconnecté, OMOA dit faire plus que de s’aligner sur les nouveaux services d’interopérabilité de la BCEAO permettant aux utilisateurs de portefeuilles digitaux (mobile money) d’effectuer des retraits et des paiements sur les GAB. Le groupe conçoit des solutions monétiques adaptées aux réalités locales, telles que des fonctionnalités de tontine électronique ou de microcrédit. Par ailleurs, en plus des banques commerciales classiques, cette solution s’adresse directement aux structures de microfinance – dont la plus grande d’Afrique Centrale – ainsi qu’aux fintech.
Enfin, la mutualisation des coûts opérationnels aide à réduire les frais bancaires mensuels, historiquement élevés en Côte d’Ivoire (entre 5 000 et 10 000 francs CFA), facilitant de ce fait l’accès des populations vulnérables au secteur financier formel.
Force est de constater que le modèle as-a-service a d’ores et déjà fait ses preuves et poursuit sa trajectoire de croissance à travers le continent. La solution est actuellement déployée dans cinq pays d’Afrique de l’Ouest et Centrale, notamment en Côte d’Ivoire, où deux institutions financières l’ont adoptée, ainsi qu’au Togo, au Cameroun, au Burkina Faso et en République Centrafricaine. Dans cette dynamique, le groupe a révélé être en discussion avancée avec une dizaine d’autres banques prêtes à franchir le pas de l’externalisation. Les prochaines étapes prévoient d’inclure la gestion complète du back-office monétique pour maximiser les gains de productivité des établissements.
Le virage vers l’indépendance matérielle est donc en marche pour réussir le scaling des activités bancaires et capter la croissance d’un marché en pleine mutation.
Anselme Akéko
(Source : CIO Mag, 27 mai 2026)